Domain online-risikolebensversicherung.de kaufen?
Wir ziehen mit dem Projekt
online-risikolebensversicherung.de um.
Sind Sie am Kauf der Domain
online-risikolebensversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-risikolebensversicherung.de kaufen?
Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung?
Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung? Eine Lebensversicherung ist eine Versicherung, die eine Todesfallleistung und eine Sparleistung kombiniert. Sie bietet finanzielle Sicherheit für den Versicherten und seine Familie, sowohl im Todesfall als auch im Rentenalter. Eine Risikolebensversicherung hingegen bietet nur eine Todesfallleistung und dient hauptsächlich dazu, finanzielle Verpflichtungen wie Hypotheken oder Kredite abzusichern. Im Gegensatz zur Lebensversicherung hat die Risikolebensversicherung keine Sparanteile oder Rückkaufswerte. Letztendlich bieten beide Versicherungen Schutz, aber mit unterschiedlichen Schwerpunkten und Leistungen. **
Worin unterscheidet sich eine Risikolebensversicherung von anderen Arten der Lebensversicherung und welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während andere Lebensversicherungen auch eine Kapitalbildung oder Altersvorsorge beinhalten können. Bei der Auswahl einer Versicherung sollten Faktoren wie die Höhe der Versicherungssumme, die Laufzeit, die Beitragszahlungsdauer, der Gesundheitszustand des Versicherten und die finanzielle Situation berücksichtigt werden. **


Ähnliche Suchbegriffe für Ich
Top-Angebote
Produkte zum Begriff Ich:
-
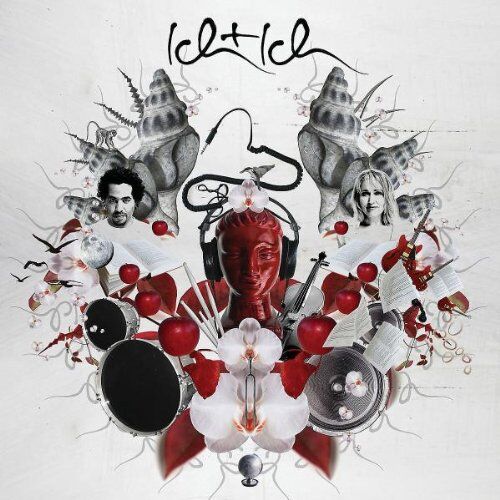
Ich+Ich - Ich+Ich (Ltd.Pur Edt.) - Preis vom 02.11.2026 12:28:54 hBinding : Audio CD, Label : Polydor (Universal), Publisher : Polydor (Universal), NumberOfDiscs : 1, Format : Limited Edition, medium : Audio CD, releaseDate : 2005-11-18, artists : Ich+Ich1,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer herkömmlichen Lebensversicherung?
Die Risikolebensversicherung zahlt nur im Todesfall des Versicherten, während die herkömmliche Lebensversicherung auch eine Kapitalbildung beinhaltet. Die Risikolebensversicherung ist in der Regel günstiger, da sie nur den Todesfall absichert. Die herkömmliche Lebensversicherung bietet zusätzlich eine Altersvorsorge und kann auch als Geldanlage dienen. **
-
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **
-
Worin besteht der Unterschied zwischen einer Risikolebensversicherung und einer herkömmlichen Lebensversicherung? Und welche Faktoren sollte man bei der Entscheidung für eine Risikolebensversicherung berücksichtigen?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe aus, während eine herkömmliche Lebensversicherung auch eine Kapitalbildung beinhaltet. Bei der Entscheidung für eine Risikolebensversicherung sollte man die Höhe der Versicherungssumme, die Laufzeit, das Eintrittsalter und den Gesundheitszustand berücksichtigen. Außerdem ist es wichtig, die finanzielle Absicherung der Hinterbliebenen und eventuelle Kredite oder Verbindlichkeiten zu berücksichtigen. **
-
Wie kann ich Lebensversicherung absetzen?
Um Lebensversicherungsbeiträge steuerlich absetzen zu können, muss die Police bestimmte Voraussetzungen erfüllen. Grundsätzlich können Beiträge zur Basis-Rentenversicherung steuerlich geltend gemacht werden. Auch Beiträge zur Risikolebensversicherung können unter bestimmten Umständen absetzbar sein. Es ist ratsam, sich von einem Steuerberater oder Versicherungsfachmann beraten zu lassen, um sicherzustellen, dass die Voraussetzungen erfüllt sind und die Beiträge korrekt abgesetzt werden können. Es ist wichtig, alle relevanten Unterlagen und Belege aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass die Lebensversicherungsbeiträge absetzbar sind. **


Was muss ich bei einer Risikolebensversicherung beachten?
Bei einer Risikolebensversicherung solltest du zunächst die Höhe der Versicherungssumme sorgfältig festlegen, um sicherzustellen, dass deine Hinterbliebenen im Ernstfall ausreichend abgesichert sind. Zudem ist es wichtig, die Vertragslaufzeit und die Beitragszahlungsdauer entsprechend deiner individuellen Bedürfnisse zu wählen. Achte auch darauf, ob und in welchem Umfang zusätzliche Leistungen wie etwa eine Beitragsbefreiung im Falle von Berufsunfähigkeit angeboten werden. Schließlich solltest du die Gesundheitsfragen im Antragsformular wahrheitsgemäß beantworten, da falsche Angaben im Schadensfall zu Problemen führen können. **
Was bekomme ich wenn ich meine Lebensversicherung kündige?
Wenn Sie Ihre Lebensversicherung kündigen, erhalten Sie in der Regel den Rückkaufswert, der sich aus den eingezahlten Beiträgen abzüglich der Kosten und Gebühren zusammensetzt. Dieser Betrag kann je nach Vertragsdauer und Art der Police variieren. Es ist wichtig zu beachten, dass bei einer vorzeitigen Kündigung oft hohe Stornogebühren anfallen können. Zudem gehen Sie durch die Kündigung den Versicherungsschutz und mögliche Zusatzleistungen verloren. Bevor Sie Ihre Lebensversicherung kündigen, sollten Sie sich daher gut überlegen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf in Betracht ziehen. **
Top-Angebote
Produkte zum Begriff Ich:
-
Ich+Ich - Ich+Ich (Ltd.Deluxe Edt.) - Preis vom 01.11.2026 20:30:31 hBinding : Audio CD, Label : Polydor (Universal), Publisher : Polydor (Universal), NumberOfDiscs : 2, Format : Doppel-CD, medium : Audio CD, releaseDate : 2005-12-02, artists : Ich+Ich3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ich+Ich - Ich+Ich (Erweitertes Tracklisting) - Preis vom 02.11.2026 12:28:54 hBrand : Ich+Ich, Binding : Audio CD, Label : Polydor (Universal), Publisher : Polydor (Universal), NumberOfDiscs : 1, Feature : Record Label : Polydor, medium : Audio CD, publicationDate : 2005-01-01, releaseDate : 2005-12-02, artists : Ich+Ich3,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ich+Ich - Ich+Ich (Ltd.Pur Edt.) - Preis vom 02.11.2026 12:28:54 hBinding : Audio CD, Label : Polydor (Universal), Publisher : Polydor (Universal), NumberOfDiscs : 1, Format : Limited Edition, medium : Audio CD, releaseDate : 2005-11-18, artists : Ich+Ich1,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung?
Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung? Eine Lebensversicherung ist eine Versicherung, die eine Todesfallleistung und eine Sparleistung kombiniert. Sie bietet finanzielle Sicherheit für den Versicherten und seine Familie, sowohl im Todesfall als auch im Rentenalter. Eine Risikolebensversicherung hingegen bietet nur eine Todesfallleistung und dient hauptsächlich dazu, finanzielle Verpflichtungen wie Hypotheken oder Kredite abzusichern. Im Gegensatz zur Lebensversicherung hat die Risikolebensversicherung keine Sparanteile oder Rückkaufswerte. Letztendlich bieten beide Versicherungen Schutz, aber mit unterschiedlichen Schwerpunkten und Leistungen. **
-
Worin unterscheidet sich eine Risikolebensversicherung von anderen Arten der Lebensversicherung und welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während andere Lebensversicherungen auch eine Kapitalbildung oder Altersvorsorge beinhalten können. Bei der Auswahl einer Versicherung sollten Faktoren wie die Höhe der Versicherungssumme, die Laufzeit, die Beitragszahlungsdauer, der Gesundheitszustand des Versicherten und die finanzielle Situation berücksichtigt werden. **
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer herkömmlichen Lebensversicherung?
Die Risikolebensversicherung zahlt nur im Todesfall des Versicherten, während die herkömmliche Lebensversicherung auch eine Kapitalbildung beinhaltet. Die Risikolebensversicherung ist in der Regel günstiger, da sie nur den Todesfall absichert. Die herkömmliche Lebensversicherung bietet zusätzlich eine Altersvorsorge und kann auch als Geldanlage dienen. **
-
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **
Ähnliche Suchbegriffe für Ich
-
Worin besteht der Unterschied zwischen einer Risikolebensversicherung und einer herkömmlichen Lebensversicherung? Und welche Faktoren sollte man bei der Entscheidung für eine Risikolebensversicherung berücksichtigen?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe aus, während eine herkömmliche Lebensversicherung auch eine Kapitalbildung beinhaltet. Bei der Entscheidung für eine Risikolebensversicherung sollte man die Höhe der Versicherungssumme, die Laufzeit, das Eintrittsalter und den Gesundheitszustand berücksichtigen. Außerdem ist es wichtig, die finanzielle Absicherung der Hinterbliebenen und eventuelle Kredite oder Verbindlichkeiten zu berücksichtigen. **
-
Wie kann ich Lebensversicherung absetzen?
Um Lebensversicherungsbeiträge steuerlich absetzen zu können, muss die Police bestimmte Voraussetzungen erfüllen. Grundsätzlich können Beiträge zur Basis-Rentenversicherung steuerlich geltend gemacht werden. Auch Beiträge zur Risikolebensversicherung können unter bestimmten Umständen absetzbar sein. Es ist ratsam, sich von einem Steuerberater oder Versicherungsfachmann beraten zu lassen, um sicherzustellen, dass die Voraussetzungen erfüllt sind und die Beiträge korrekt abgesetzt werden können. Es ist wichtig, alle relevanten Unterlagen und Belege aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass die Lebensversicherungsbeiträge absetzbar sind. **
-
Was muss ich bei einer Risikolebensversicherung beachten?
Bei einer Risikolebensversicherung solltest du zunächst die Höhe der Versicherungssumme sorgfältig festlegen, um sicherzustellen, dass deine Hinterbliebenen im Ernstfall ausreichend abgesichert sind. Zudem ist es wichtig, die Vertragslaufzeit und die Beitragszahlungsdauer entsprechend deiner individuellen Bedürfnisse zu wählen. Achte auch darauf, ob und in welchem Umfang zusätzliche Leistungen wie etwa eine Beitragsbefreiung im Falle von Berufsunfähigkeit angeboten werden. Schließlich solltest du die Gesundheitsfragen im Antragsformular wahrheitsgemäß beantworten, da falsche Angaben im Schadensfall zu Problemen führen können. **
-
Was bekomme ich wenn ich meine Lebensversicherung kündige?
Wenn Sie Ihre Lebensversicherung kündigen, erhalten Sie in der Regel den Rückkaufswert, der sich aus den eingezahlten Beiträgen abzüglich der Kosten und Gebühren zusammensetzt. Dieser Betrag kann je nach Vertragsdauer und Art der Police variieren. Es ist wichtig zu beachten, dass bei einer vorzeitigen Kündigung oft hohe Stornogebühren anfallen können. Zudem gehen Sie durch die Kündigung den Versicherungsschutz und mögliche Zusatzleistungen verloren. Bevor Sie Ihre Lebensversicherung kündigen, sollten Sie sich daher gut überlegen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf in Betracht ziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.