Domain online-risikolebensversicherung.de kaufen?
Wir ziehen mit dem Projekt
online-risikolebensversicherung.de um.
Sind Sie am Kauf der Domain
online-risikolebensversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-risikolebensversicherung.de kaufen?
Wie lange ist Mononukleose ansteckend?
Mononukleose, auch bekannt als Pfeiffersches Drüsenfieber, ist eine Infektionskrankheit, die durch das Epstein-Barr-Virus verursacht wird. Die Ansteckungszeit für Mononukleose beträgt in der Regel etwa 4-7 Wochen. Während dieser Zeit kann das Virus durch Speichel übertragen werden, insbesondere durch Küssen oder den Austausch von Speichel. Es ist wichtig, während der akuten Phase der Krankheit engen Kontakt mit anderen zu vermeiden, um die Ausbreitung des Virus zu verhindern. Nach der akuten Phase kann das Virus noch für mehrere Monate im Körper vorhanden sein, aber die Ansteckungsgefahr ist in der Regel geringer. **
Ist Mononukleose ohne Küssen übertragbar?
Ja, Mononukleose kann auch durch den Austausch von Speichel übertragen werden, zum Beispiel durch das Teilen von Gläsern oder Besteck. Es ist jedoch weniger wahrscheinlich, dass die Krankheit auf diese Weise übertragen wird, im Vergleich zum Küssen oder engem Kontakt mit einer infizierten Person. **

Ähnliche Suchbegriffe für Mononukleose
Top-Angebote
Produkte zum Begriff Mononukleose:
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung?
Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung? Eine Lebensversicherung ist eine Versicherung, die eine Todesfallleistung und eine Sparleistung kombiniert. Sie bietet finanzielle Sicherheit für den Versicherten und seine Familie, sowohl im Todesfall als auch im Rentenalter. Eine Risikolebensversicherung hingegen bietet nur eine Todesfallleistung und dient hauptsächlich dazu, finanzielle Verpflichtungen wie Hypotheken oder Kredite abzusichern. Im Gegensatz zur Lebensversicherung hat die Risikolebensversicherung keine Sparanteile oder Rückkaufswerte. Letztendlich bieten beide Versicherungen Schutz, aber mit unterschiedlichen Schwerpunkten und Leistungen. **
-
Worin unterscheidet sich eine Risikolebensversicherung von anderen Arten der Lebensversicherung und welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während andere Lebensversicherungen auch eine Kapitalbildung oder Altersvorsorge beinhalten können. Bei der Auswahl einer Versicherung sollten Faktoren wie die Höhe der Versicherungssumme, die Laufzeit, die Beitragszahlungsdauer, der Gesundheitszustand des Versicherten und die finanzielle Situation berücksichtigt werden. **
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer herkömmlichen Lebensversicherung?
Die Risikolebensversicherung zahlt nur im Todesfall des Versicherten, während die herkömmliche Lebensversicherung auch eine Kapitalbildung beinhaltet. Die Risikolebensversicherung ist in der Regel günstiger, da sie nur den Todesfall absichert. Die herkömmliche Lebensversicherung bietet zusätzlich eine Altersvorsorge und kann auch als Geldanlage dienen. **
-
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **


Worin besteht der Unterschied zwischen einer Risikolebensversicherung und einer herkömmlichen Lebensversicherung? Und welche Faktoren sollte man bei der Entscheidung für eine Risikolebensversicherung berücksichtigen?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe aus, während eine herkömmliche Lebensversicherung auch eine Kapitalbildung beinhaltet. Bei der Entscheidung für eine Risikolebensversicherung sollte man die Höhe der Versicherungssumme, die Laufzeit, das Eintrittsalter und den Gesundheitszustand berücksichtigen. Außerdem ist es wichtig, die finanzielle Absicherung der Hinterbliebenen und eventuelle Kredite oder Verbindlichkeiten zu berücksichtigen. **
Was sind die Vorteile einer Risikolebensversicherung und für wen ist diese Art von Versicherung sinnvoll?
Die Vorteile einer Risikolebensversicherung sind, dass sie im Todesfall des Versicherten eine finanzielle Absicherung für die Hinterbliebenen bietet, die Kosten für den Versicherungsschutz sind vergleichsweise niedrig und die Versicherungssumme kann individuell angepasst werden. Diese Art von Versicherung ist sinnvoll für Personen, die ihre Familie oder andere Angehörige im Todesfall finanziell absichern möchten und keine anderen Vermögenswerte zur Verfügung haben, um dies zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Mononukleose:
-
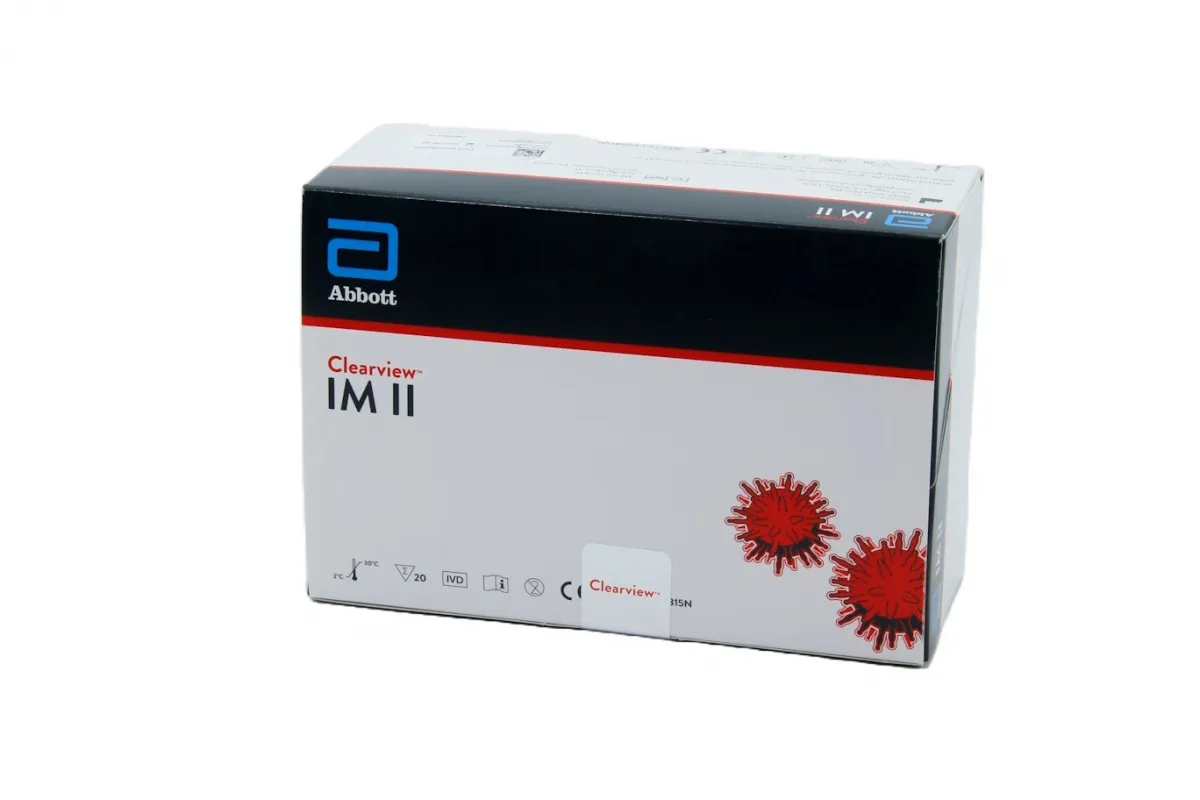
Abbott GmbH Abbott Clearview IM II – Mononukleose-Schnelltest (Pfeiffersches Drüsenfieber), 20 Tests CV506815N.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-tabelle-wrapper { overflow-x: auto; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-merkmale-box { background: #f9f9f9; padding: 16px 20px; border-left: 4px solid rgb(46, 125, 50); } Mononukleose-Schnelltest Abbott Clearview IM II – Pfeiffersches Drüsenfieber, 20 Testkassetten Der Abbott Clearview IM II ist ein Mononukleose-Schnelltest für Praxis, Klinik und Labor. Er weist heterophile Antikörper nach, die der Körper bei einer infektiösen Mononukleose bildet, dem Pfeifferschen Drüsenfieber . Auslöser der Erkrankung ist das Epstein-Barr-Virus (EBV). Der Test arbeitet als Lateral-Flow-Immunoassay mit einem Antigen aus Rindererythrozyten, das diese Antikörper selektiv bindet. Das Ergebnis wird nach 5 Minuten visuell abgelesen, ein Gerät ist nicht nötig. Der Test lässt sich mit Vollblut aus der Vene, Vollblut aus der Fingerbeere, Serum oder Plasma durchführen und passt damit sowohl in die Sprechstunde als auch ins Praxislabor. Heterophile Antikörper sind bei 80 bis 90 % der akuten Erkrankungen vorhanden und bei 60 bis 70 % der Patienten schon in der ersten Krankheitswoche nachweisbar. In der Praxis hilft der Test vor allem, eine Mononukleose von einer Streptokokken-Tonsillitis abzugrenzen, bevor über ein Antibiotikum entschieden wird. Die Packung enthält alles für 20 Bestimmungen, einschließlich Pufferlösung sowie Positiv- und Negativkontrolle für die Qualitätssicherung. Der Test unterstützt die Diagnose und ist nicht als alleiniges Kriterium gedacht: Ein negatives Ergebnis schließt eine Mononukleose nicht aus. Er ist für die professionelle In-vitro-Diagnostik bestimmt. Produktmerkmale im Überblick: Ergebnis noch in der Sprechstunde: Der Test wird ohne Gerät visuell abgelesen. Vier Probenarten: Venöses Vollblut, Kapillarblut, Serum oder Plasma, je nachdem, was in der Praxis ohnehin vorliegt. Selektiver Nachweis: Das Antigen aus Rindererythrozyten bindet gezielt die für Mononukleose typischen heterophilen Antikörper. Eindeutige Ableseregel: Jede Linie im Testfeld gilt als positiv, unabhängig von der Farbintensität. Eingebaute Verfahrenskontrolle: Die Kontrolllinie bestätigt ausreichendes Probenvolumen und korrekten Ablauf. Kontrollen inklusive: Positiv- und Negativkontrolle liegen dem Kit bei und müssen nicht separat bestellt werden. Keine Kreuzreaktivität mit Rheumafaktor, Hepatitis-B- und Hepatitis-C-Markern, HIV, Tuberkulose und Syphilis in der Herstellerprüfung. Lagerung ohne Kühlschrank möglich: Raumtemperatur oder gekühlt. Technische Daten Testprinzip Lateral-Flow-Immunoassay, qualitativ, visuell ablesbar Analyt Heterophile Antikörper bei infektiöser Mononukleose (IgM-Klasse) Probenmaterial Vollblut (Vene oder Fingerbeere), Serum, Plasma Probenvolumen Serum/Plasma: 1 Tropfen (ca. 25 µl); Vollblut: 2 Tropfen (ca. 50 µl); jeweils plus 1 Tropfen R1 Ablesezeit Nach 5 Minuten, nicht mehr nach über 10 Minuten Relative Sensitivität > 99,9 % (95 %-KI: 93,2–100,0 %), Vergleich mit Objektträger-Agglutinationstest Relative Spezifität 98,6 % (95 %-KI: 92,3–100,0 %), Vergleich mit Objektträger-Agglutinationstest Antikoagulanzien Heparin (Natrium, Lithium), EDTA (Kalium, Natrium), Natriumoxalat, Natriumcitrat Probenstabilität Serum/Plasma: 3 Tage bei 2–8 °C; venöses Vollblut: 2 Tage bei 2–8 °C; Kapillarblut: sofort testen Packungsinhalt 20 Testkassetten, 20 Pipetten, 5 ml R1, 1 ml Positivkontrolle, 1 ml Negativkontrolle, Packungsbeilage Zusätzlich benötigt Timer; für Kapillarblut: Lanzetten, heparinisierte Kapillarröhrchen mit Dispensierbalg Lagerung 2–30 °C im versiegelten Beutel, nicht einfrieren Haltbarkeit Siehe Verpackung Klassifizierung In-vitro-Diagnostikum mit CE-Kennzeichnung, für professionelle Anwender Hersteller Abbott Anwendung Bringen Sie Testkassette, Probe und R1 auf Raumtemperatur (15–30 °C). Nehmen Sie die Testkassette aus dem Folien41,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange ist Mononukleose ansteckend?
Mononukleose, auch bekannt als Pfeiffersches Drüsenfieber, ist eine Infektionskrankheit, die durch das Epstein-Barr-Virus verursacht wird. Die Ansteckungszeit für Mononukleose beträgt in der Regel etwa 4-7 Wochen. Während dieser Zeit kann das Virus durch Speichel übertragen werden, insbesondere durch Küssen oder den Austausch von Speichel. Es ist wichtig, während der akuten Phase der Krankheit engen Kontakt mit anderen zu vermeiden, um die Ausbreitung des Virus zu verhindern. Nach der akuten Phase kann das Virus noch für mehrere Monate im Körper vorhanden sein, aber die Ansteckungsgefahr ist in der Regel geringer. **
-
Ist Mononukleose ohne Küssen übertragbar?
Ja, Mononukleose kann auch durch den Austausch von Speichel übertragen werden, zum Beispiel durch das Teilen von Gläsern oder Besteck. Es ist jedoch weniger wahrscheinlich, dass die Krankheit auf diese Weise übertragen wird, im Vergleich zum Küssen oder engem Kontakt mit einer infizierten Person. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung?
Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung? Eine Lebensversicherung ist eine Versicherung, die eine Todesfallleistung und eine Sparleistung kombiniert. Sie bietet finanzielle Sicherheit für den Versicherten und seine Familie, sowohl im Todesfall als auch im Rentenalter. Eine Risikolebensversicherung hingegen bietet nur eine Todesfallleistung und dient hauptsächlich dazu, finanzielle Verpflichtungen wie Hypotheken oder Kredite abzusichern. Im Gegensatz zur Lebensversicherung hat die Risikolebensversicherung keine Sparanteile oder Rückkaufswerte. Letztendlich bieten beide Versicherungen Schutz, aber mit unterschiedlichen Schwerpunkten und Leistungen. **
-
Worin unterscheidet sich eine Risikolebensversicherung von anderen Arten der Lebensversicherung und welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während andere Lebensversicherungen auch eine Kapitalbildung oder Altersvorsorge beinhalten können. Bei der Auswahl einer Versicherung sollten Faktoren wie die Höhe der Versicherungssumme, die Laufzeit, die Beitragszahlungsdauer, der Gesundheitszustand des Versicherten und die finanzielle Situation berücksichtigt werden. **
Ähnliche Suchbegriffe für Mononukleose
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer herkömmlichen Lebensversicherung?
Die Risikolebensversicherung zahlt nur im Todesfall des Versicherten, während die herkömmliche Lebensversicherung auch eine Kapitalbildung beinhaltet. Die Risikolebensversicherung ist in der Regel günstiger, da sie nur den Todesfall absichert. Die herkömmliche Lebensversicherung bietet zusätzlich eine Altersvorsorge und kann auch als Geldanlage dienen. **
-
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **
-
Worin besteht der Unterschied zwischen einer Risikolebensversicherung und einer herkömmlichen Lebensversicherung? Und welche Faktoren sollte man bei der Entscheidung für eine Risikolebensversicherung berücksichtigen?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe aus, während eine herkömmliche Lebensversicherung auch eine Kapitalbildung beinhaltet. Bei der Entscheidung für eine Risikolebensversicherung sollte man die Höhe der Versicherungssumme, die Laufzeit, das Eintrittsalter und den Gesundheitszustand berücksichtigen. Außerdem ist es wichtig, die finanzielle Absicherung der Hinterbliebenen und eventuelle Kredite oder Verbindlichkeiten zu berücksichtigen. **
-
Was sind die Vorteile einer Risikolebensversicherung und für wen ist diese Art von Versicherung sinnvoll?
Die Vorteile einer Risikolebensversicherung sind, dass sie im Todesfall des Versicherten eine finanzielle Absicherung für die Hinterbliebenen bietet, die Kosten für den Versicherungsschutz sind vergleichsweise niedrig und die Versicherungssumme kann individuell angepasst werden. Diese Art von Versicherung ist sinnvoll für Personen, die ihre Familie oder andere Angehörige im Todesfall finanziell absichern möchten und keine anderen Vermögenswerte zur Verfügung haben, um dies zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.