Domain online-risikolebensversicherung.de kaufen?
Wir ziehen mit dem Projekt
online-risikolebensversicherung.de um.
Sind Sie am Kauf der Domain
online-risikolebensversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-risikolebensversicherung.de kaufen?
Wie viel sind 3 Ostmark in Deutsche Mark (Westmark)?
Nach dem Zweiten Weltkrieg wurde die Ostmark in der DDR eingeführt und die Deutsche Mark in der Bundesrepublik Deutschland. Der Wechselkurs zwischen den beiden Währungen war 1:1, das heißt, 3 Ostmark entsprachen 3 Deutsche Mark. **
Was ist die Westmark und wie viel ist sie wert?
Die Westmark war die Währung, die in der Bundesrepublik Deutschland von 1948 bis 2002 verwendet wurde. Sie wurde durch den Euro ersetzt. Der Wert der Westmark hing von verschiedenen Faktoren wie Inflation und Wechselkursen ab, daher kann kein fester Betrag genannt werden. **
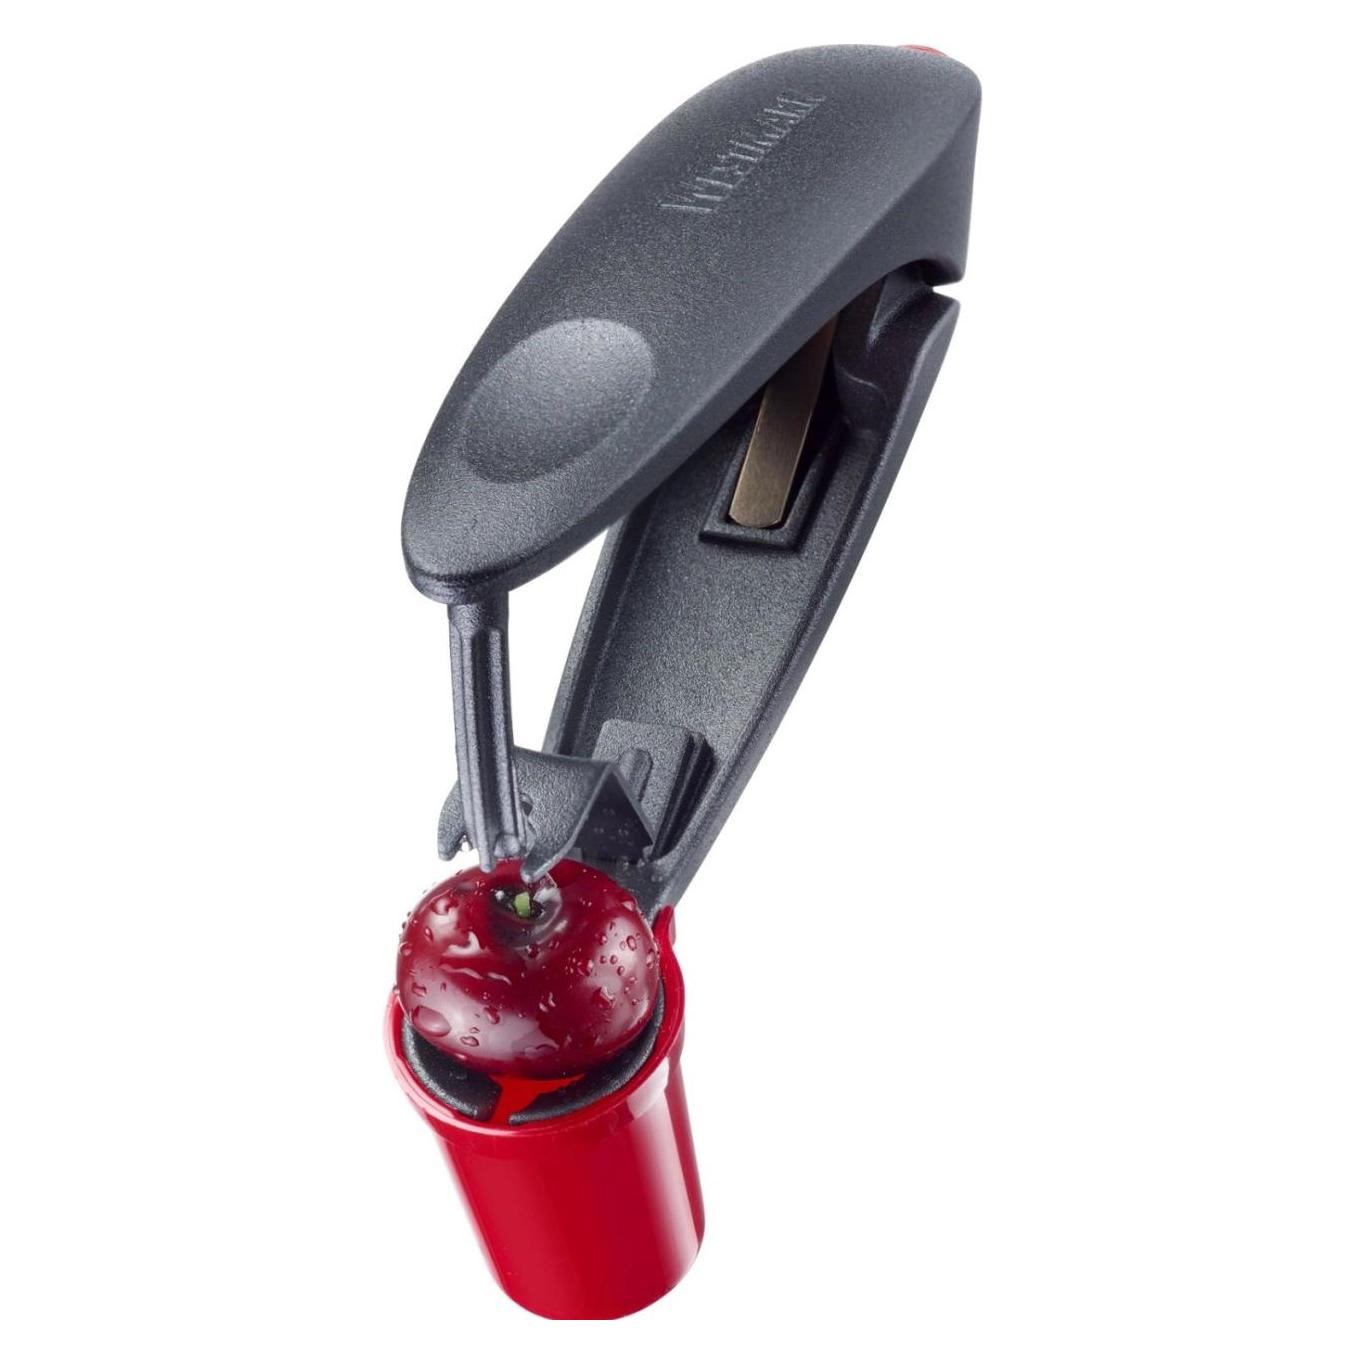
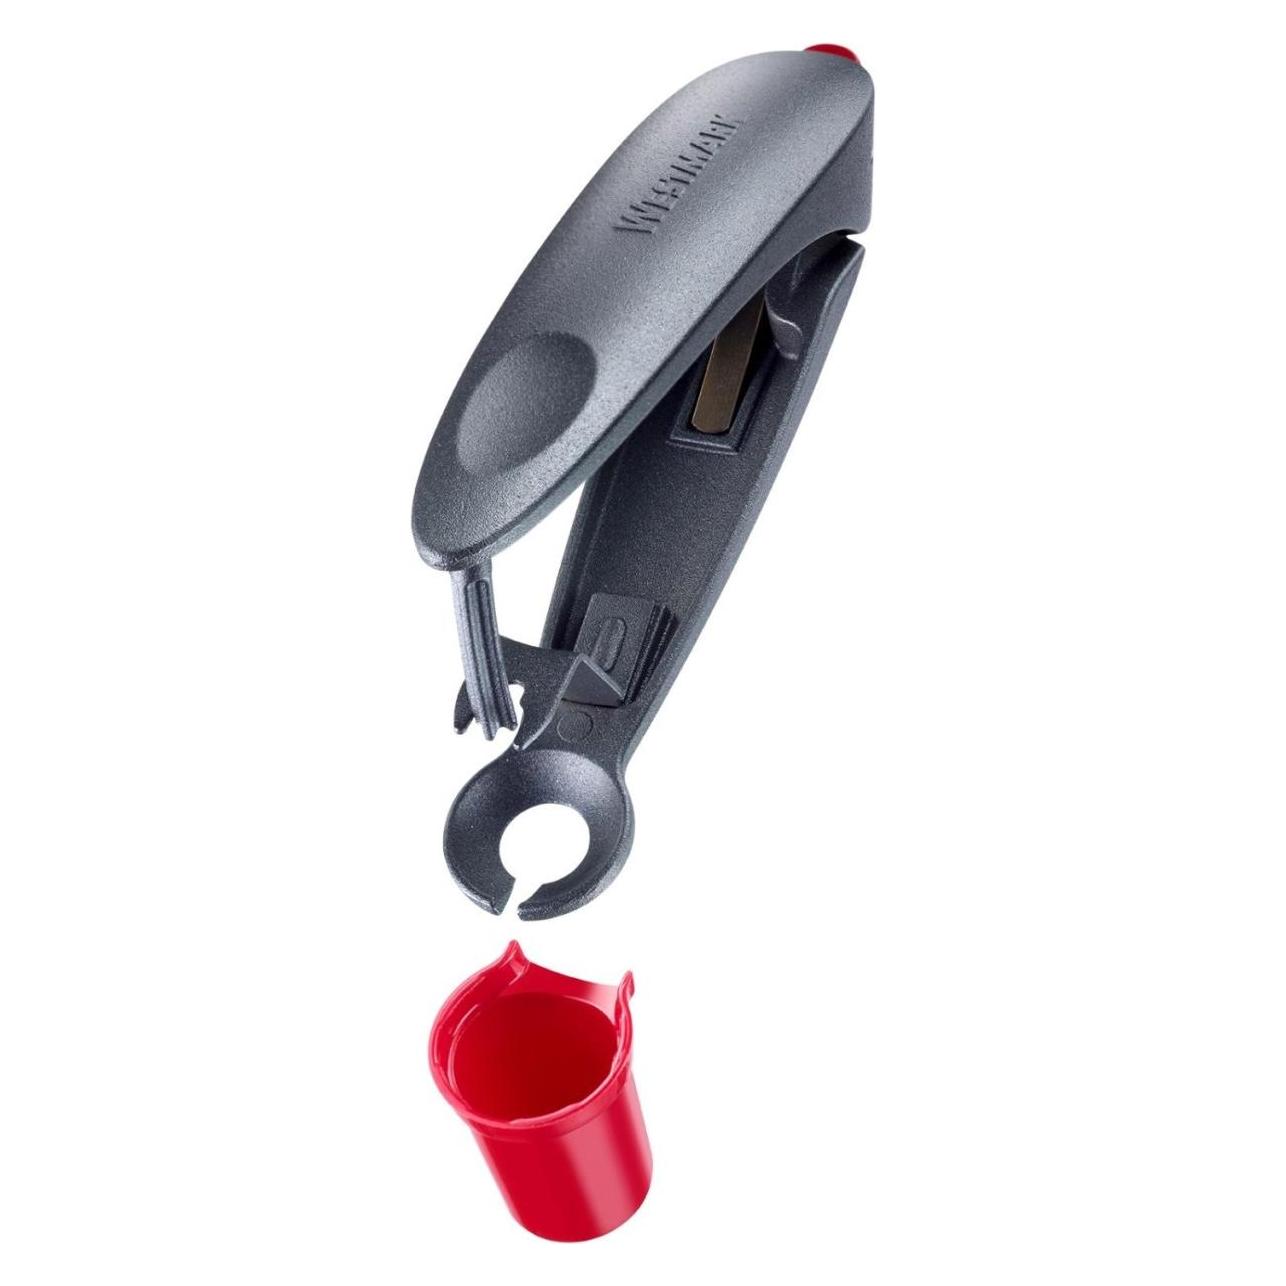
Ähnliche Suchbegriffe für Westmark-Kirschentkerner-Kerni-WESTMARK
Top-Angebote
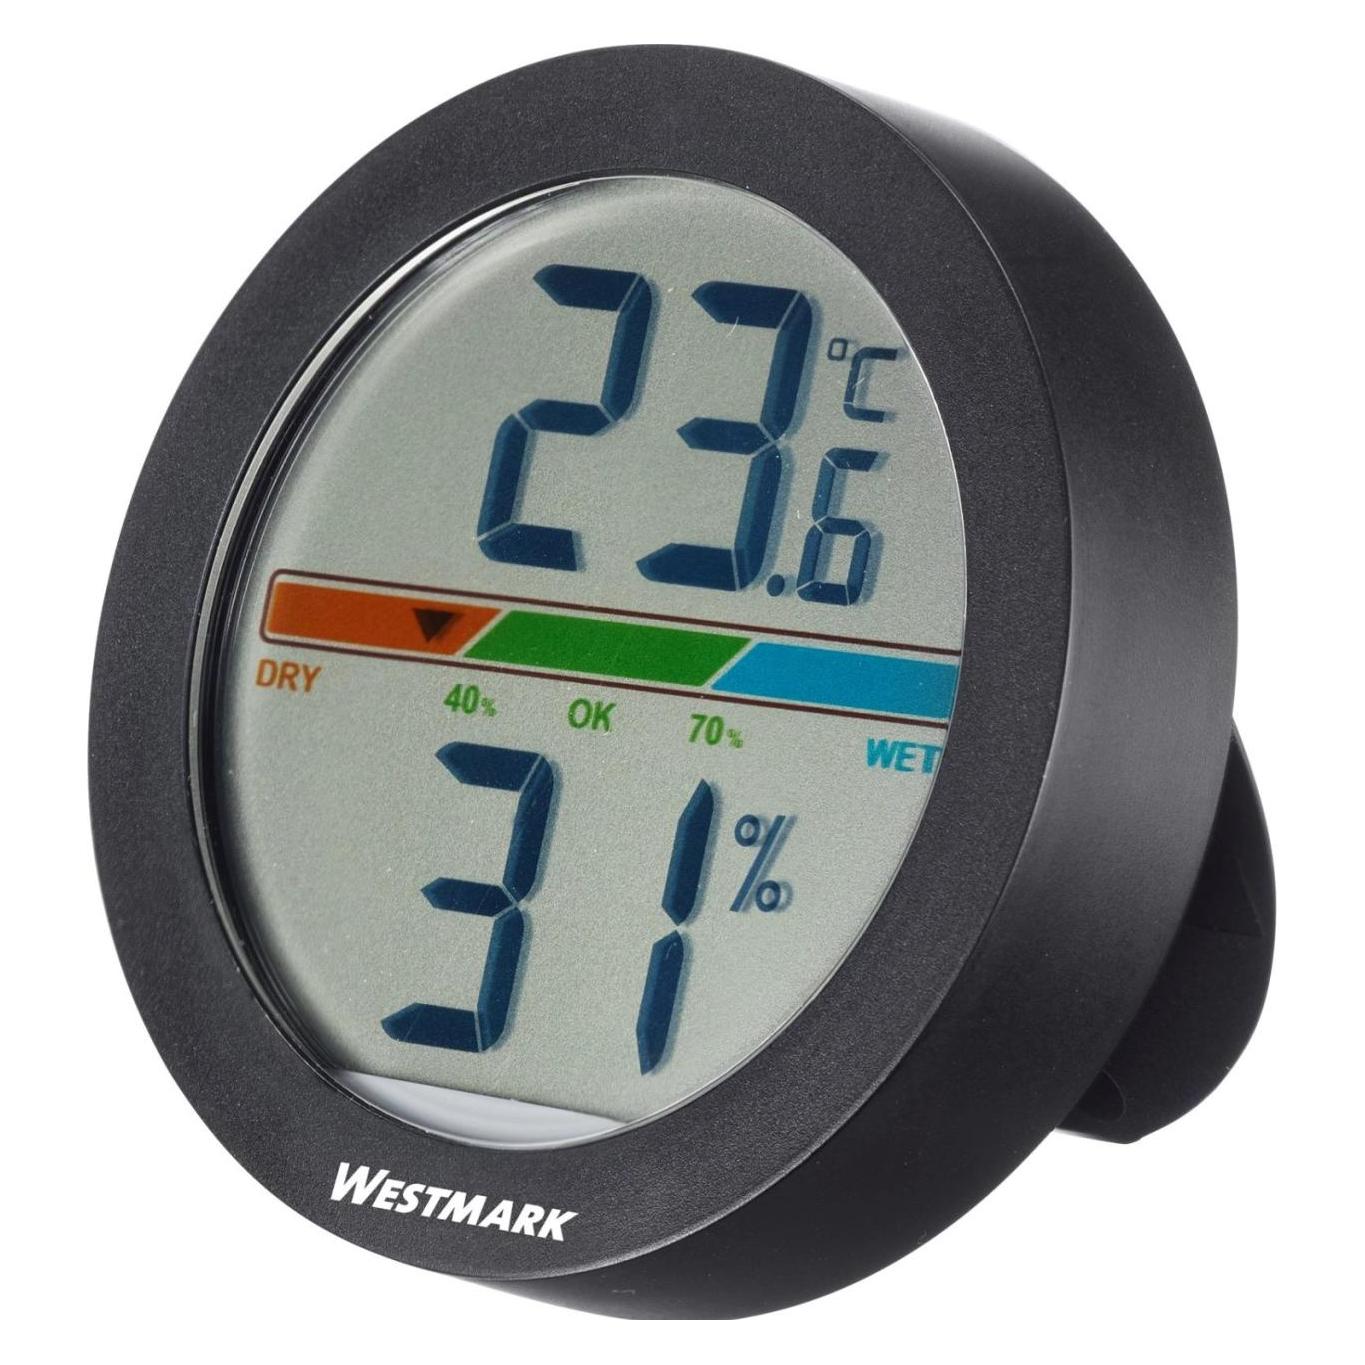
Produkte zum Begriff Westmark-Kirschentkerner-Kerni-WESTMARK:
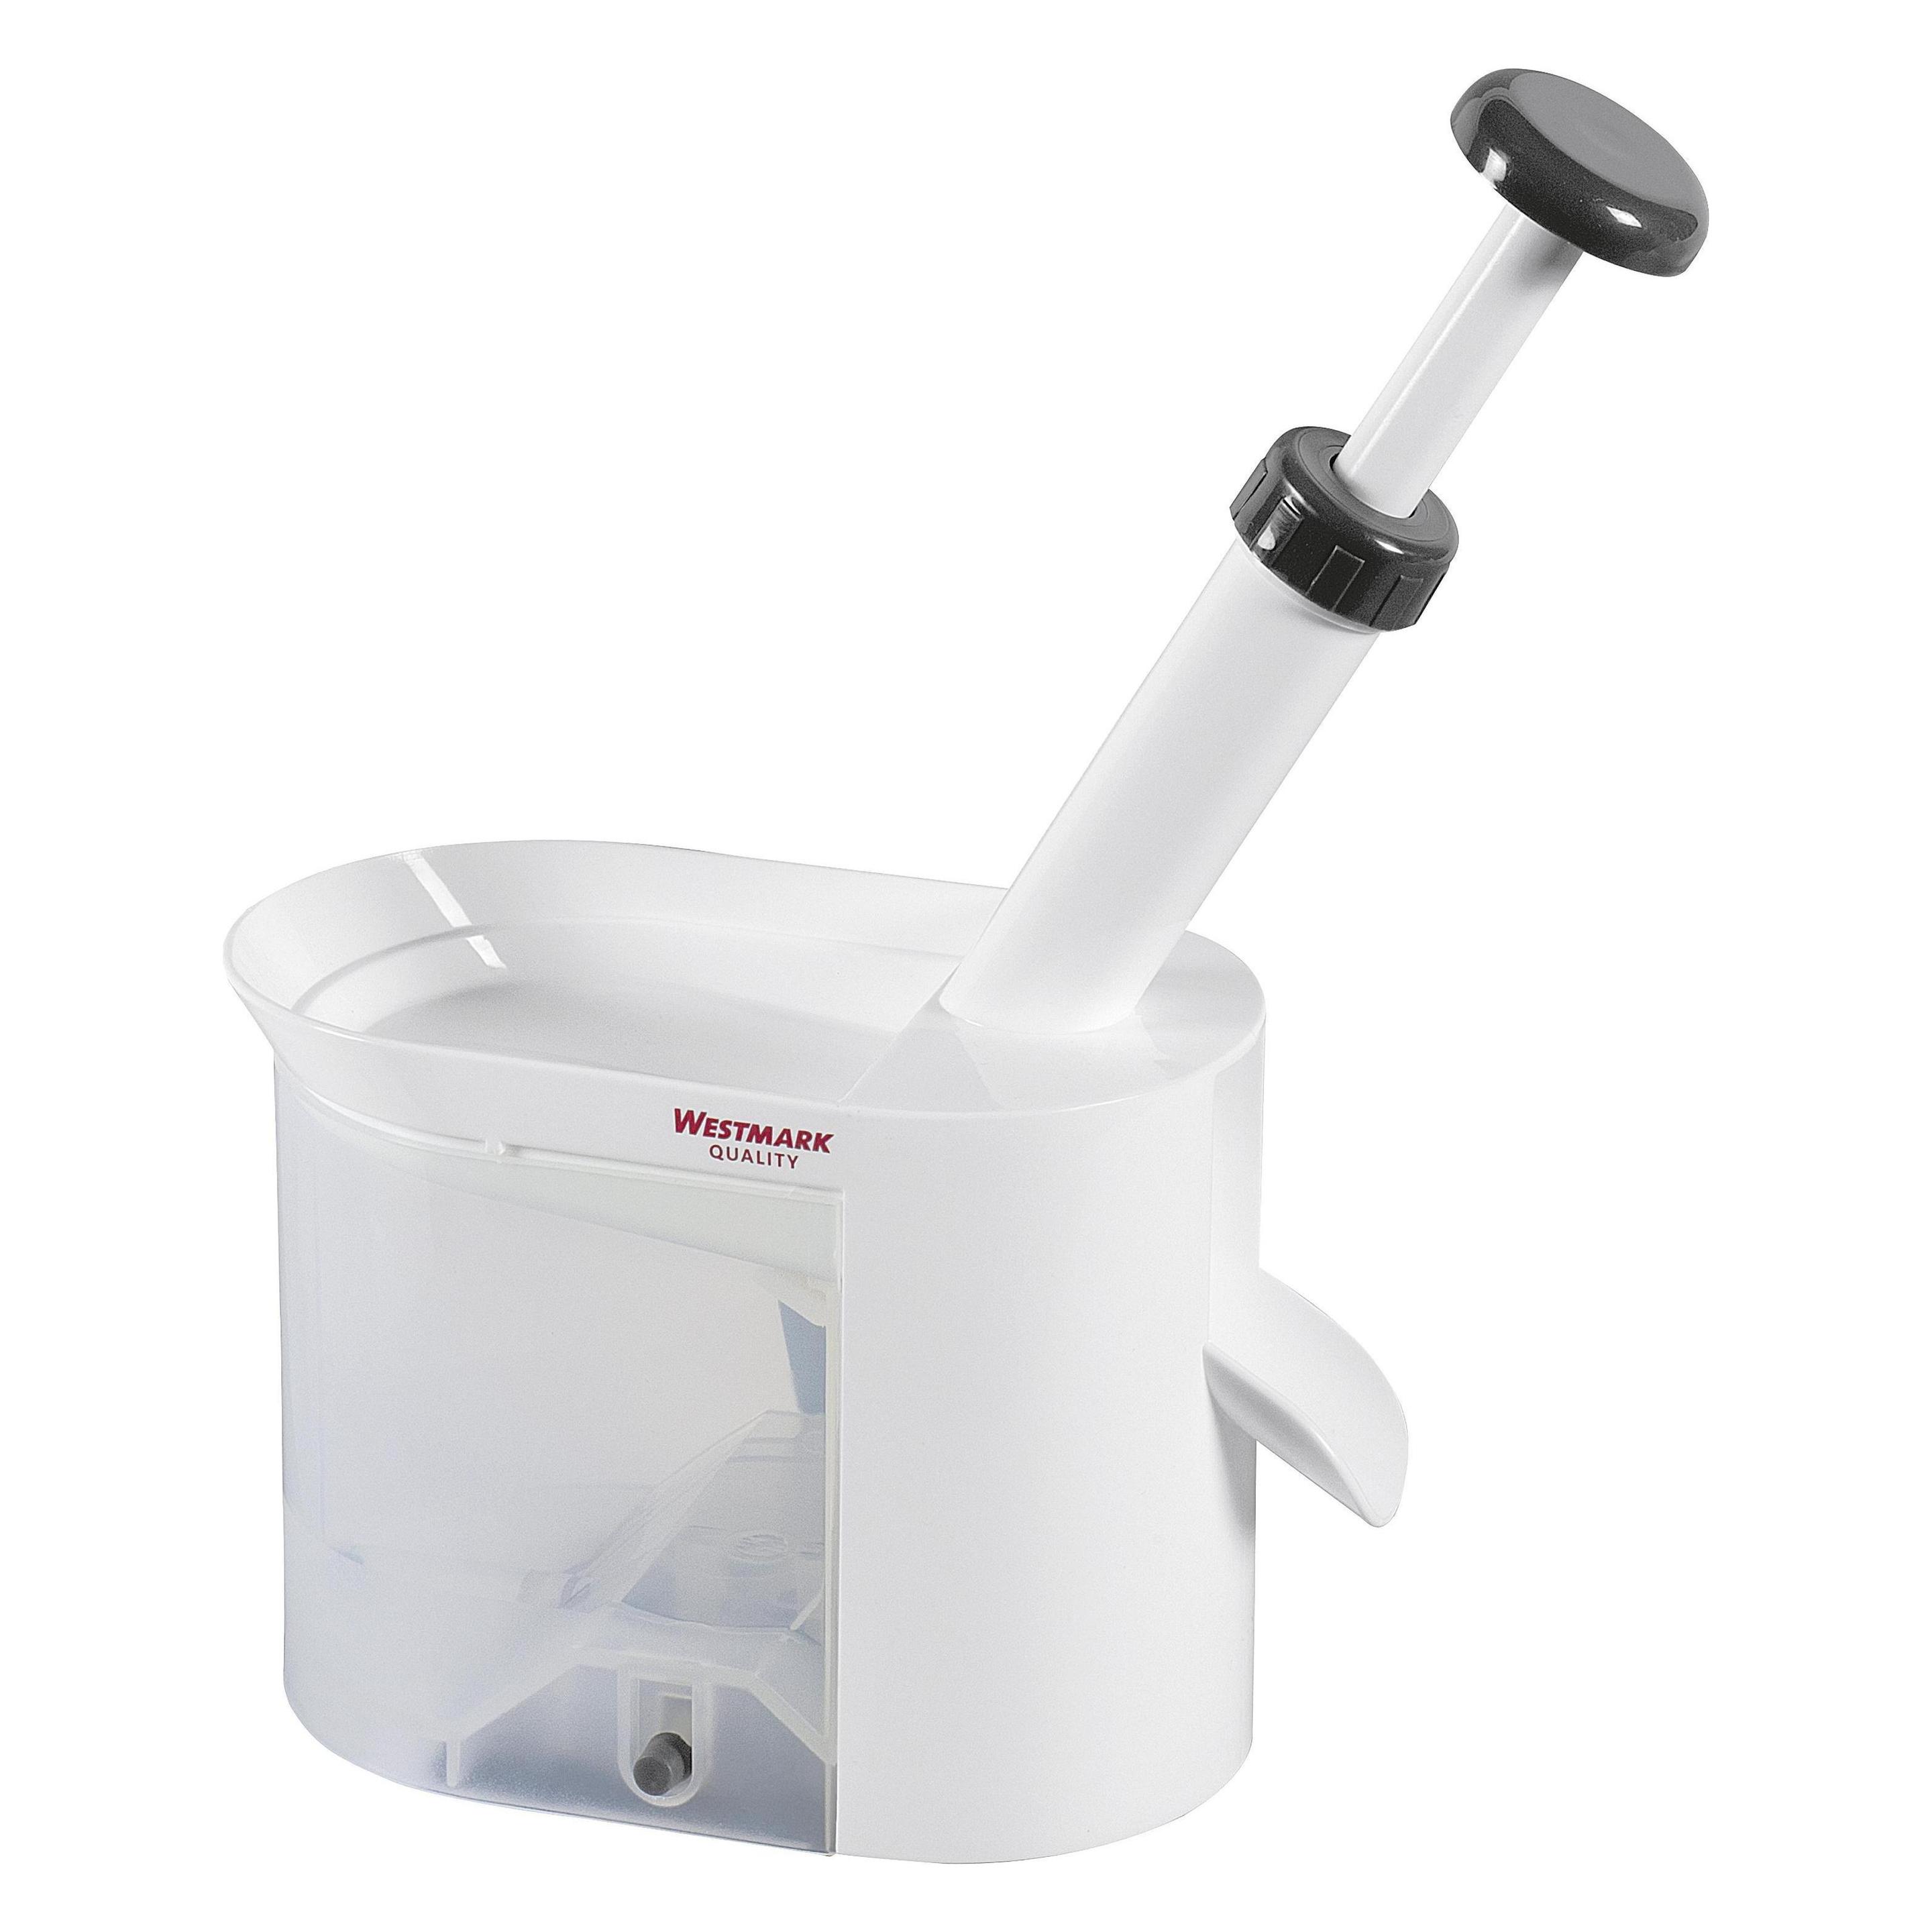

-
Wie viel Westmark bekam man damals für zum Beispiel 10 Ostmark?
Der Wechselkurs zwischen Ostmark und Westmark variierte im Laufe der Zeit. In den 1980er Jahren lag der offizielle Wechselkurs bei etwa 1:1, was bedeutet, dass man für 10 Ostmark etwa 10 Westmark erhalten hätte. Allerdings gab es auch einen Schwarzmarkt für Devisen, auf dem der Wechselkurs deutlich schlechter war. **
-
Wofür werden verschiedene Obstwerkzeuge wie Apfelschäler, Kirschentkerner und Zitruspresse verwendet?
Apfelschäler werden verwendet, um Äpfel schnell und effizient zu schälen. Kirschentkerner entfernen die Kerne aus Kirschen, um sie einfacher zu essen. Zitruspressen werden benutzt, um Saft aus Zitrusfrüchten wie Orangen und Zitronen zu gewinnen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung?
Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung? Eine Lebensversicherung ist eine Versicherung, die eine Todesfallleistung und eine Sparleistung kombiniert. Sie bietet finanzielle Sicherheit für den Versicherten und seine Familie, sowohl im Todesfall als auch im Rentenalter. Eine Risikolebensversicherung hingegen bietet nur eine Todesfallleistung und dient hauptsächlich dazu, finanzielle Verpflichtungen wie Hypotheken oder Kredite abzusichern. Im Gegensatz zur Lebensversicherung hat die Risikolebensversicherung keine Sparanteile oder Rückkaufswerte. Letztendlich bieten beide Versicherungen Schutz, aber mit unterschiedlichen Schwerpunkten und Leistungen. **
-
Worin unterscheidet sich eine Risikolebensversicherung von anderen Arten der Lebensversicherung und welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während andere Lebensversicherungen auch eine Kapitalbildung oder Altersvorsorge beinhalten können. Bei der Auswahl einer Versicherung sollten Faktoren wie die Höhe der Versicherungssumme, die Laufzeit, die Beitragszahlungsdauer, der Gesundheitszustand des Versicherten und die finanzielle Situation berücksichtigt werden. **
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer herkömmlichen Lebensversicherung?
Die Risikolebensversicherung zahlt nur im Todesfall des Versicherten, während die herkömmliche Lebensversicherung auch eine Kapitalbildung beinhaltet. Die Risikolebensversicherung ist in der Regel günstiger, da sie nur den Todesfall absichert. Die herkömmliche Lebensversicherung bietet zusätzlich eine Altersvorsorge und kann auch als Geldanlage dienen. **
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Westmark-Kirschentkerner-Kerni-WESTMARK:
-
Wie viel sind 3 Ostmark in Deutsche Mark (Westmark)?
Nach dem Zweiten Weltkrieg wurde die Ostmark in der DDR eingeführt und die Deutsche Mark in der Bundesrepublik Deutschland. Der Wechselkurs zwischen den beiden Währungen war 1:1, das heißt, 3 Ostmark entsprachen 3 Deutsche Mark. **
-
Was ist die Westmark und wie viel ist sie wert?
Die Westmark war die Währung, die in der Bundesrepublik Deutschland von 1948 bis 2002 verwendet wurde. Sie wurde durch den Euro ersetzt. Der Wert der Westmark hing von verschiedenen Faktoren wie Inflation und Wechselkursen ab, daher kann kein fester Betrag genannt werden. **
-
Wie viel Westmark bekam man damals für zum Beispiel 10 Ostmark?
Der Wechselkurs zwischen Ostmark und Westmark variierte im Laufe der Zeit. In den 1980er Jahren lag der offizielle Wechselkurs bei etwa 1:1, was bedeutet, dass man für 10 Ostmark etwa 10 Westmark erhalten hätte. Allerdings gab es auch einen Schwarzmarkt für Devisen, auf dem der Wechselkurs deutlich schlechter war. **
-
Wofür werden verschiedene Obstwerkzeuge wie Apfelschäler, Kirschentkerner und Zitruspresse verwendet?
Apfelschäler werden verwendet, um Äpfel schnell und effizient zu schälen. Kirschentkerner entfernen die Kerne aus Kirschen, um sie einfacher zu essen. Zitruspressen werden benutzt, um Saft aus Zitrusfrüchten wie Orangen und Zitronen zu gewinnen. **
Ähnliche Suchbegriffe für Westmark-Kirschentkerner-Kerni-WESTMARK
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung?
Was ist der Unterschied zwischen einer Lebensversicherung und einer Risikolebensversicherung? Eine Lebensversicherung ist eine Versicherung, die eine Todesfallleistung und eine Sparleistung kombiniert. Sie bietet finanzielle Sicherheit für den Versicherten und seine Familie, sowohl im Todesfall als auch im Rentenalter. Eine Risikolebensversicherung hingegen bietet nur eine Todesfallleistung und dient hauptsächlich dazu, finanzielle Verpflichtungen wie Hypotheken oder Kredite abzusichern. Im Gegensatz zur Lebensversicherung hat die Risikolebensversicherung keine Sparanteile oder Rückkaufswerte. Letztendlich bieten beide Versicherungen Schutz, aber mit unterschiedlichen Schwerpunkten und Leistungen. **
-
Worin unterscheidet sich eine Risikolebensversicherung von anderen Arten der Lebensversicherung und welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während andere Lebensversicherungen auch eine Kapitalbildung oder Altersvorsorge beinhalten können. Bei der Auswahl einer Versicherung sollten Faktoren wie die Höhe der Versicherungssumme, die Laufzeit, die Beitragszahlungsdauer, der Gesundheitszustand des Versicherten und die finanzielle Situation berücksichtigt werden. **
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer herkömmlichen Lebensversicherung?
Die Risikolebensversicherung zahlt nur im Todesfall des Versicherten, während die herkömmliche Lebensversicherung auch eine Kapitalbildung beinhaltet. Die Risikolebensversicherung ist in der Regel günstiger, da sie nur den Todesfall absichert. Die herkömmliche Lebensversicherung bietet zusätzlich eine Altersvorsorge und kann auch als Geldanlage dienen. **
-
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.